「少し多めに払っておけば利息が減るはず」という見込みは、方向としては合っています。ただし減るのはまだ払っていない分の手数料だけで、すでに経過した分は戻りません。そして前倒しで払う方法は1つではなく、一部だけ入れる手続きと、残り全部を払い終える手続きに分かれます。申し込める条件も、確かめる数字も別です。
先に結論を書きます。今回確認したHondaの新車クレジットでは、一部繰上返済と早期一括返済のどちらについても手数料は「なし」と記載されていました。一方でトヨタファイナンスは、一括返済のときの振込手数料を申込者の負担としており、差し引かれる戻し手数料も「まだ払っていない分が全額」とは限らないと書いています。つまり、いくら軽くなるのかは照会して出てきた金額を見るまで分かりません。計算の前に照会する、という順番になります。
この記事では、2つの手続きの違い、一括返済金額の組み立て、申し込みから完済までの順番、そして公式ページで確認できたことと確認できなかったことを分けて並べます。金利の種類と総支払額を自分で計算する式そのものは自動車ローンの金利と総支払額に分けて書いているので、式が必要な方はそちらを先に読んでください。
「一部繰上返済」と「早期一括返済」は別の手続き
まず、言葉を分けます。どちらも前倒しで払う行為ですが、契約がどうなるかが違います。
一部繰上返済は、月々の支払額に上乗せして一定の金額を先に払うものです。払ったあとも契約は続きます。残りの支払いをどう軽くするかを選ぶ余地があり、ここが後述する2つの型です。
早期一括返済は、残っている分をまとめて払い終えるものです。払い終えた時点で契約が終わります。終わるので、所有権が留保されている車なら、車検証の名義をどうするかという別の手続きが続きます。
| 比べる項目 | 一部繰上返済 | 早期一括返済(全額) |
|---|---|---|
| 何をするか | 月々の支払額に上乗せして前倒しで払う | 残っている分をまとめて払い終える |
| 契約の行き先 | 契約は続く | 払い終えた時点で終わる |
| 自分で選ぶこと | 期間を短くするか、月額を下げるか | 入金の方法(振込・口座振替) |
| 先に確かめる数字 | 1回に入れられる最低額、次に使えるまでの間隔 | 照会した一括返済金額、入金の期限 |
| 終わったあとに残る作業 | なし(契約が続くため) | 車検証の所有者欄の確認 |
表の項目は、どちらを選ぶかの判断材料そのものです。手元の現金をどこまで使うかという話と、毎月の負担をどうしたいかという話は別なので、混ぜて考えると決まらなくなります。
一部繰上返済では、減らすものを自分で選ぶ
一部繰上返済で迷うのは、金額ではなく「何を減らすか」です。Hondaは一部繰上返済に期間短縮型と支払額軽減型を置き、それぞれに別の制限を記載しています。同じ金額を入れても、支払回数を減らす方向と、毎月の支払額を下げる方向のどちらに効かせるかで、そのあとの家計の形が変わります。
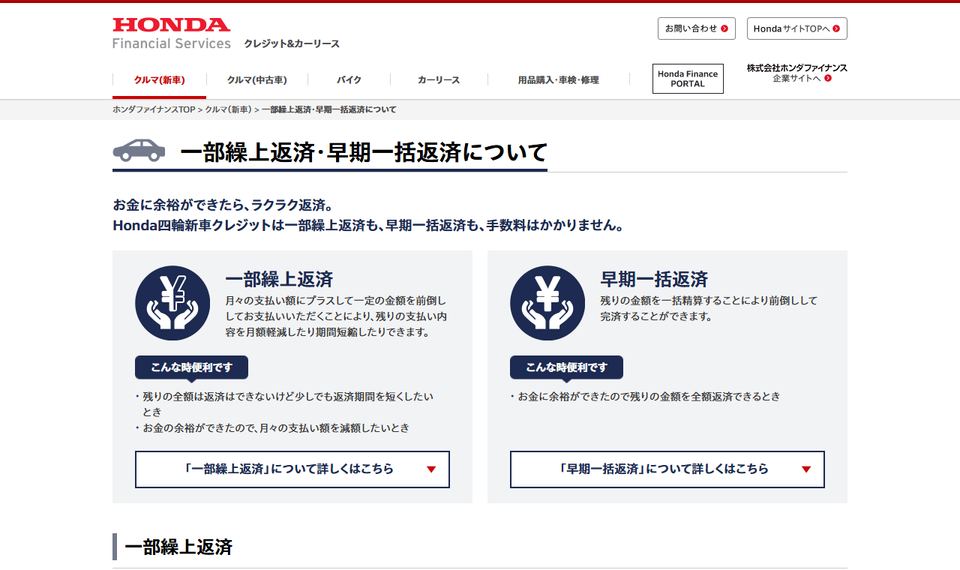
公表されている条件のうち、申し込む前に効いてくるのは次の点です。Hondaの一部繰上返済は、繰上金額が10万円以上、1万円単位と記載されています。1万円だけ入れるという使い方はできません。また、一度利用すると次に利用するまで6ヶ月の間隔が必要とされており、毎月のように繰り返す使い方も想定されていません。手数料は「なし」と記載され、申込みはWebサービスで受け付けるとされています。
型ごとの制限もあります。期間短縮型では、残りの支払回数が3回未満となる短縮はできないとされています。支払額軽減型では、最低月額が3,000円で、残りの支払回数が2回以下の場合は利用できないとされています。契約の終わりが近いほど、できることが狭くなるという構造です。前倒しを考えるなら、終盤より早い時期のほうが選択肢が残ります。
対象となる商品も指定されています。Hondaの一部繰上返済は、不均等払いとバリュー保証プランを除くHonda四輪新車クレジットが対象と記載されています。早期一括返済のほうは同社が取り扱う全クレジット商品が対象で、支払い方法は口座振替または振込(バリュー保証プランは振込のみ)とされています。残価を据え置く型のクレジットが一部繰上返済の対象になるかどうかは商品名で決まっているため、契約書に書かれた商品名で確かめてください。残価を据え置く契約そのものの性質は残価設定ローンとカーリースの違いで扱っています。
一括返済金額は、残高から戻し手数料を引いて決まる
残りを全部払う場合の金額は、自分で足し算しても出ません。トヨタファイナンスは、一括返済する場合は月々の支払いを継続するより安くなるとしたうえで、一括返済金額はお支払い残高から、まだお支払いされていない分の手数料(戻し手数料)を差し引いて算出すると説明しています。
ここで出てくる所定割合について、同社は早期完済(一括返済)金額の戻し手数料を算出する際の割合と説明しています。割合を使うということは、残っている期間分の手数料がそのまま全額差し引かれるとは限らないという意味になります。実際、支払開始前に一括返済する場合についての質問には、自動車クレジットの手数料が発生するため早期完済金額が車両元金を上回ると書かれており、契約内容により、早期完済起算月翌月以降の手数料のうち一定割合を差し引いた金額となる場合があるとされています。
この順番を取り違えると判断を誤ります。「残りの回数×毎月の支払額」から自分で引き算した見込み額は、一括返済金額ではありません。見込みで現金を用意し、照会したら足りなかった、という形になりやすい部分です。先に照会して、出てきた金額と入金の期限を受け取ってから、手元の現金で足りるかを考えてください。
費用がもう1つあります。トヨタファイナンスは、一括返済する際の振込手数料はお客さまにて負担願うと記載しています。金額そのものは利用する金融機関や方法で変わるため、ここでは書きません。一括返済金額のほかに、振込の分が別に出ていくという事実だけ押さえておけば十分です。
申し込みから完済までの順番
手続きの流れは、照会から始まって、入金、完済の案内、そして名義の確認で終わります。TS CUBICのページでは、トヨタでの一括返済(早期完済)について、会員向けのマイページにログインして一括返済金額を確認して申し込む経路と、トヨタ販売店で一括返済金額を確認する経路が案内されています。
入金の方法によって、期限の意味が変わります。振込の場合は期日までに指定口座へ振り込む形で、口座振替の場合は引落日の前営業日までに支払口座へ一括返済金額を準備する形と案内されています。口座振替は「申し込めば終わり」ではなく、引き落としに間に合うように口座へ入れておく作業が残ります。給与の入る日と引落日の順番を見ておいてください。
完済したあとの案内についても記載があります。同ページでは、完済の状況がマイページのトップ画面に表示されること、完済から2日後に登録のメールアドレスへ完済の連絡が届くこと、完済後2週間以内に「契約終了のご案内」のハガキが登録の住所へ届くことが説明されています。日数が書かれているので、届かないときに問い合わせる目安にできます。
最後に残るのが、車検証の所有者欄です。分割払いで買った車は、払い終えるまで所有者欄が自分でないことがあります。完済はその手続きの起点であって終点ではありません。名義を自分へ移す段取りと必要書類はローン中の車を売るにはで扱っています。売る予定があるなら、売却の段取りと一括返済の時期を合わせて考えることになります。
公式ページで確認できたこと、確認できなかったこと
ここまでに引いた記載を、どこで確認できたのかという形で並べ直します。2社の記載を書き方の例として並べたもので、安い順やおすすめ順ではありません。当サイトは各社の料金データを独自に収集・検証していないため、順位は作りません。
| 確認した項目 | Honda(ホンダファイナンス)の記載 | トヨタファイナンス/TS CUBICの記載 |
|---|---|---|
| 一部繰上返済の手数料 | なし | - |
| 1回に入れる繰上金額 | 10万円以上、1万円単位 | - |
| 次に使えるまでの間隔 | 6ヶ月 | - |
| 一部繰上返済の対象商品 | 不均等払い/バリュー保証プランを除くHonda四輪新車クレジット | - |
| 早期一括返済の対象商品 | 取り扱う全クレジット商品 | - |
| 一括返済金額の算出 | - | 支払い残高から戻し手数料を差し引いて算出 |
| 戻し手数料の割合 | - | 所定割合で算出。一定割合を差し引いた金額となる場合がある |
| 振込手数料 | - | お客さまにて負担 |
| 完済後の案内 | - | 完済から2日後にメール、完済後2週間以内にハガキ |
表の「-」は、今回確認したページに記載を見つけられなかった項目です。制度や取り扱いが無いという意味ではありません。母数は2社で、Hondaは新車クレジットの返済についての案内ページ、トヨタファイナンスはよくあるご質問と手続きの案内ページを見ています。自分の契約がどちらにも当てはまらない場合は、同じ項目を契約先の案内で引いてください。項目の名前が分かっていれば、問い合わせも短く済みます。
銀行で借りている場合は、商品ごとの決まりを見る
ここまではクレジット会社の記載です。銀行や信用金庫から借りている場合は、繰上返済ができるか、手数料がかかるかが商品ごとに決められています。当サイトは個別の銀行の条件を公表値として追い続ける形を持っていないため、金額は載せません。確かめる先は、申し込みのときに渡される商品概要説明書と契約の書面です。
見る項目は、クレジットの場合と同じ並びになります。一部だけ返せるのか、全額返すときに連絡が必要か、手数料がかかるか、返したあとに期間が短くなるのか毎月の額が下がるのか。この4つが書かれていない書面はありません。言い回しが違っても、同じ4項目を探せば見つかります。
繰上返済を考えるときに先に見る3つの数字
最後に、順番だけ整理します。
- いまの支払い残高。契約者向けの画面か、販売店・金融機関の窓口で確認します
- 照会して出てきた金額。一部繰上なら入れられる最低額と型の制限、一括なら一括返済金額と入金の期限です
- 手元に残す現金。車検や税金、保険のように、時期が決まっている支出を残したうえで考えます
3つめを飛ばすと、繰上返済で手数料を減らしたのに、別の支出のために借り直すという形になります。購入時と保有中に出ていく費目は車の購入にかかる費用の内訳に分けて書いているので、手元に残す額を決めるときに使ってください。
繰上返済は、金利を下げる交渉でも、契約を作り直す手続きでもありません。まだ払っていない分の手数料を、どこまで前倒しで打ち消すかという作業です。効き方は契約ごとに違うので、まず照会して、出てきた金額で比べてください。