カーリースの見積りを見ていて「残価」という言葉に行き当たった方、あるいは契約の終わりが近づいてきて、返すときに追加で払うことになるのかを確かめに来た方へ書いています。
先に答えを書きます。契約満了時に残価の精算を求められるかどうかは、その契約に「満了時の査定額が設定した残価を下回ったら、差額を利用者が支払う」という約束が入っているかどうかで決まります。入っている形をオープンエンド方式、入っていない形をクローズドエンド方式と呼ぶのが、カーリース各社の説明です。月額が安いか高いかでは決まりません。
もうひとつ、先に書いておくべきことがあります。残価の精算が無い契約でも、満了時の請求がゼロになるとは限りません。走行距離の超過分、返却時の原状回復、通常使用を超える損耗による価値の減少分は、残価の精算とは別の条項で請求されます。「残価精算なし」という表示は、この3つが無いことを意味していません。
この記事では、残価がどこで月額に効いているかを押さえたうえで、2つの方式の違い、各社が公式ページで何と書いているか、自分の契約がどちらかを見分ける順序、精算が無い場合でも請求されうる費目を、一次情報で確認できた範囲で整理します。精算額の相場は書きません。残価の額も査定額も契約ごとに違い、公表されていない数字を目安として書くことができないためです。
残価は、月額を下げるために先に引かれている
残価という言葉が出てくるのは、カーリースの月額の作り方にそれが組み込まれているからです。
国民生活センターは、カーリースのリース料の算出方法を3つの手順で説明しています。まず車の価格から契約期間終了時に想定される車の残存価値(残価)を差し引く。次にカーナビなどのオプション費用、契約期間中の車の維持に関する諸費用(登録費用、税金、保険料、車検整備費用など)、リース手数料等を加算して総額を出す。最後にその総額を契約期間内で分割して月々の支払額を決定する、という順です。
ここで効いているのは1番目です。契約が終わったあとに車に残っているはずの価値のぶんは、利用者が払う対象から先に外されています。だから同じ車を同じ年数で借りても、残価を高く見積もるほど月額は下がります。コスモMyカーリースも、オープンエンド方式について「残価を高めに設定しているため、月々のリース料金が安くなるというメリットがあります」と説明しています。
問題は、残価が「想定」だということです。契約時点では、4年後や7年後の中古車相場を誰も知りません。想定と実際がずれたとき、そのずれを誰が引き受けるのかという取り決めが要ります。それが残価精算の条項です。月額を下げる仕組みと、満了時に精算が起きる仕組みは、同じひとつの残価から出ています。仕組み全体はカーリースとはにまとめてあります。
2つの方式は、ずれを誰が引き受けるかで分かれている
ここからは2つの方式の中身を見ます。先に注意点を書くと、「オープンエンド」「クローズドエンド」という言葉の定義を、公的機関の資料では確認できませんでした。国民生活センターの2025年9月17日の公表資料にも、この2語の説明はありません。以下に引くのは、カーリースを提供している事業者が自社の公式ページで示している説明です。読むときはそのことを前提にしてください。
オリックスカーリースは、オープンエンド方式を「設定する残価をあらかじめ契約者へ開示し、リース契約が満了した際にその時点の中古車の売却相場や車両状態を基に算出された査定価格との差額を精算する残価設定方式」と説明しています。クローズドエンド方式については「リース契約に設定する残価は開示せず、代わりに契約満了時の車両価値との差額精算も行わないという残価設定方式」としています。
言い換えると、この2つは中古車相場の下落というひとつのリスクを、利用者とリース会社のどちらに置くかの違いです。オープンエンド方式では利用者が持ち、その見返りとして残価を高く置いて月額を下げられます。クローズドエンド方式ではリース会社が持ち、その分だけ残価を控えめに置くことになります。ニコノリは、クローズドエンド方式について月額がやや高めになりやすいと説明しています。
どちらが得かという問いには、この記事では答えを出しません。4年後や7年後の中古車相場を当サイトは予測できず、予測しなければ損得は出ないためです。決められるのは、自分がそのずれを引き受けられるかどうかだけです。満了時に想定外の請求が来ると家計が回らないなら、月額が高くてもリスクを持たない形を選ぶ理由があります。
公式ページで確認できた、各社の扱い
実際の商品を見ます。公式ページで残価精算についての記載を確認できたのは次の5サービスです。オリックスカーリースは会社全体の説明とすっきりプランで書き方が分かれているため、2行に分けています。
| サービス | 公式ページに書かれている残価精算の扱い | 確認した出典(確認日2026-10-23) |
|---|---|---|
| オリックスカーリース | 「オリックスカーリースは、クローズドエンド方式の残価設定だから満了後に残価精算を行う必要はありません」 | カーリースの残価設定とは? |
| オリックスカーリース(すっきりプラン) | 「車両を返却いただき契約終了となります。返却時の残価の精算はありません」。ただし「返却された車両に損傷などによる車両価値の減少が認められる場合は価値減少分を請求する場合がございます」 | すっきりプラン |
| おトクにマイカー 定額カルモくん | 「残価精算なし」と表示。新車は1年単位で11年までの契約年数を選べると公表 | 公式トップページ |
| コスモMyカーリース | 「コスモMyカーリースなら、オープンエンド方式とクローズドエンド方式の2つから契約方式を選択できます」。「クローズドエンド方式なら、契約満了時の残価精算はありません」 | 契約前に知っておきたいポイントとは |
| ニコノリ | 「オープンエンド契約/クローズドエンド契約の両方式から選択できるカーリースサービス」 | オープンエンド・クローズドエンドの違い |
| KINTO | 残価精算の有無についての記載は、返却時のページでは確認できませんでした | お車のご返却時 |
これは順位でも評価でもありません。各社の公式ページに書かれている文言を、同じ枠に並べたものです。カーリースを提供する事業者はここに挙げた以外にもあり、掲載していない事業者の扱いは確認していません。また、残価の額そのものや精算額の目安は各社とも公表しておらず、書けません。
この6行から読み取れることが2つあります。ひとつは、方式が会社ごとに固定されているとは限らないことです。コスモMyカーリースとニコノリは、利用者が契約時に方式を選べると書いています。この場合、「この会社だから精算なし」という覚え方は使えません。選んだ方式が契約書に書かれて初めて決まります。
もうひとつは、同じ会社でもプランによって書き方が変わることです。オリックスカーリースは自社の方式をクローズドエンドと説明していますが、すっきりプランのページでは、返却時の残価の精算は無いとしたうえで、損傷などにより車両価値の減少が認められる場合は価値減少分を請求する場合があると、別に書き添えています。読むべきは会社名ではなくプランのページと契約書です。各社の契約年数や走行距離を横に並べたものはカーリースの比較にあります。
満了後に残価を求められた相談が、実際に届いている
残価の精算は、起きたときに初めて気づくことになりがちです。公的機関への相談にも、その形が残っています。
国民生活センターは2025年9月17日に、カーリースに関する消費者トラブルについて注意を呼びかける資料を公表しました。そこに挙げられた相談事例のひとつが「カーリース契約満了後、残価を支払わないと車を受け取れないと言われた。」です。同じ資料には、ローンと同じと言われて契約したが走行距離制限や中途解約料があるカーリース契約だった、9年後に車が自分のものになると勧誘されたが実際は違った、という事例も並んでいます。
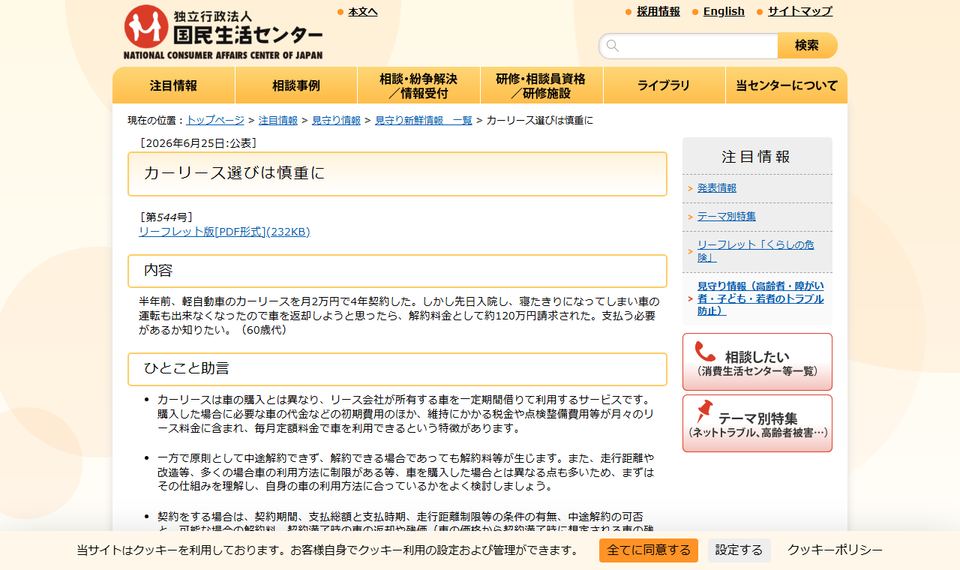
同センターが2026年6月25日に発行した見守り新鮮情報 第544号は、契約時に契約期間、支払総額、走行距離制限、中途解約の可否と解約料を確認することと、契約満了時の車の返却や残価の精算方法について説明を受けることを助言として挙げています。消費者へのアドバイスとして同センターが繰り返しているのは、カーリースの仕組みを理解して自身の利用方法に合っているかをよく検討すること、契約書の内容をしっかり確認して不明な点があれば必ず契約前に事業者に確認することの2点です。
ここで注意したいのは、相談が届いていることは、残価精算そのものが不当だという意味ではないという点です。契約に差額を負担する定めがあれば、その請求は契約どおりの請求です。相談になっているのは、その定めがあることを知らずに契約した、あるいは知らされていなかったという場面です。読むべき場所を先に知っておくことが、そのまま予防になります。
残価の精算が無い契約でも、満了時に請求されうるもの
「残価精算なし」で安心して読むのをやめると、ここで取りこぼします。精算の有無とは別に働く条項があります。
いちばん見落とされやすいのが走行距離です。上限の決め方と超えたときの単価は、公式ページで公表されています。
| サービス | 公表されている走行距離の上限 | 超えた分の請求 |
|---|---|---|
| おトクにマイカー 定額カルモくん | 6年以下の契約は月間平均1,500kmが上限。7年以上の契約は走行距離制限なし | 上限を超えた分は1kmあたり8円 |
| オリックスカーリース(すっきりプラン) | 経過月数×1,000km | 超過分について8円/km |
| KINTO | 1,500km×ご利用月数(1年換算18,000km)の合計値 | トヨタ車(電気自動車を除く)は1kmあたり11円、トヨタ車(電気自動車)・レクサス車・SUBARU車は1kmあたり22円 |
上限の数え方が3通りあることに気づいてください。いずれも「年間いくら」ではなく、乗った月数に比例する形です。契約の終わりに近い時期だけ長距離を走っても、合計で判定されるので間に合います。逆に、最初の1年で大きく走ってしまうと、残りの年数で取り返す手段はありません。
返却時の状態もここに入ります。KINTOは、返却時に利用者自身で付属品の有無、車両状態(内外装の瑕疵)、超過走行距離を確認すると公表しており、契約期間満了・中途解約を問わず返却時は原状回復を求めるとしています。キズやヘコミを保険を使って修理する場合は車両返却期限までに完了させること、という案内も付いています。オリックスカーリースのすっきりプランは、返却時の残価の精算は無いとしたうえで、損傷などによる車両価値の減少が認められる場合は価値減少分を請求する場合があると書いています。「残価の精算なし」と「価値の減少分の請求なし」は、別の約束です。
期間の途中でやめる場合は、さらに別の条項が働きます。国民生活センターは、カーリースの特徴として原則として中途解約ができず、解約できる場合でも解約料等が生じると挙げています。満了時の精算とは話が分かれるので、カーリースの中途解約で確認してください。
返さずに自分のものにできる形を選べば、満了時の査定そのものが起きません。定額カルモくんは、契約時に「もらえるオプション」へ加入すると、リース期間満了時にそのまま自分の車として乗り続けられる無償譲渡の選択が可能になり、7年以上の契約であれば全ての車種で加入できると公表しています。コスモMyカーリースは、契約満了時の選択肢として乗換え、再リース、買取り、返却の4つを挙げています。返す以外の道があるなら、満了時のリスクはそのぶん小さくなります。満了のあとの手続きはカーリースの契約満了後の流れにまとめました。
自分の契約がどちらかを見分ける順序
ここまでを、手を動かす順に並べ直します。見る場所は、営業の説明ではなく書いてあるものです。
残価の額が示されている場合は、オープンエンド方式の可能性が高いので、差額の扱いまで読み進めます。満了時に査定額と残価を比べる定めがあるか、差額を誰が負担するか、差額の算定方法が書かれているか。そして契約書に書かれていないことは、事業者に聞くしかありません。査定は誰がいつ行うのか、査定額に納得できないときに何ができるのかは、契約前に確かめておく価値があります。
残価の額が示されていない、あるいは「残価精算なし」と明記されている場合は、方式ではなく他の費目を読みます。走行距離の上限と超過の単価、返却時の原状回復は誰の負担か、通常使用を超える損耗はどう扱われるか、付属品が足りないときはどうなるか。前の節で見たとおり、ここが残ります。
どちらとも書かれていないときは、この記事では判断できません。公式ページに残価についての記載が無い商品もあり、無いことから方式を推測することはできません。国民生活センターが助言しているとおり、契約前に事業者へ確認し、満了時の車の返却と残価の精算方法の説明を受けてください。折り合わないときの相談先は消費者ホットライン188です。
契約書の条項名は事業者ごとに違います。公益社団法人リース事業協会が公開しているリース契約書の主な条項には、契約終了時の物件の返還として「ユーザーは、ユーザーの責任と負担でリース期間中に生じた物件の損傷を原状回復したうえで、リース会社指定の場所に物件を返還します」という形が示されています。これは事業者向けの設備リースを含むリース一般についての条項例で、個人向けカーリースの契約書がこのとおりとは限りません。条項の名前で探すのではなく、同じ役割を持つ条項が自分の契約書にあるかどうかで探してください。
申し込む前に、どちらのリスクを持つかを決めておく
残価精算の条項は、満了が近づいてから読むと選択肢がありません。読む価値がいちばん高いのは、申し込む前です。
月額を見比べているときに起きやすいのは、安いほうを選んだ結果として相場下落のリスクを引き受けていることに気づかない、という形です。月額の安いカーリースで整理したとおり、月額が下がる理由は複数あります。残価を高く置くこともそのひとつで、その場合は下がった分だけ、満了時の不確実さを自分の側へ移しています。安さの理由を特定しないまま契約すると、何を引き受けたのかが分かりません。
だから、申し込む前に自分の言葉で答えを出しておく価値があります。満了のときにまとまった額の請求が来たら、自分は払えるのか。払えないなら、月額が高くても差額精算の無い形を選ぶ理由があります。払えるなら、月額を下げる選択に合理性があります。この判断は、残価の額を開示してもらわないとできません。開示を求めても出てこないなら、その商品がオープンエンド方式かどうかを確かめられないということです。
借りる形そのものを見直す選択もあります。残価設定ローンとカーリースの違いで整理したとおり、残価設定ローンは車を買う契約で、カーリースは借りる契約です。買う形なら、相場が想定より高ければ売って差を受け取れます。借りている車には、その道がありません。想定と実際のずれを、誰がどちらの向きで受け取るのか。その一点を契約書で確かめることが、残価精算という言葉の正体です。