
新車を買うのと、カーリースで乗るのと、結局どちらが少なく済むのか。販売店の見積書とリースの月額案内を並べて、確かめに来た方へ書いています。
先に答えを書きます。月額どうしを並べても、この問いには答えが出ません。カーリースのリース料には公表された標準額がなく、その金額に何が含まれているかも商品と契約ごとに違うためです。比べるには、期間をそろえ、費目をそろえる作業が先に要ります。その作業を飛ばして数字だけを見ると、含んでいるものが違う2つの金額を突き合わせることになります。
国民生活センターが2025年9月17日に公表した資料には、ローンと同等だと説明されて契約したところ、走行距離制限と中途解約料の条件が付いたカーリース契約だった、という相談が紹介されています。月々の金額が近いことは、契約の中身が同じであることを意味しません。同じ資料では、中途解約を申し出たら突然解約料を請求された、契約満了後に残価を支払わないと車を受け取れないと言われた、といった事例も挙げられています。
そこでこの記事では、公的資料で確認できた範囲だけを使い、支出がいつ出ていくのか、税金を誰が納めるのか、手続きを誰がするのか、契約がどう終わるのかの4点で両者を並べます。そのうえで、自分の条件に置き換えて比べ直す手順をまとめます。金額の目安は書きません。リース料も車両価格も個別に決まるもので、両者を代表する公表値が存在しないためです。借りるという契約そのものの性質はカーリースとはに分けて書きました。
「どちらが安いか」を数字で答えられない理由
カーリースの月額が小さく見えるのは、支払いが契約期間に薄く伸びているからです。ここで確かめておきたいのは、その1本の月額に何が積まれているかです。
公益社団法人リース事業協会は、ファイナンス・リースを「中途解約不能でフルペイアウトのリース」と定義しています。同協会の説明によれば、フルペイアウトとは、ユーザーがリース期間中に、リース会社がリース契約に要した資金(設備等の取得価額、資金コスト、固定資産税、保険料など)のほぼ全額をリース料として支払うことをいいます。
つまり、リース料は車両代を分割したものではありません。車を用意して保有し続けるためにリース会社が負担した資金が、まとめて乗っています。月額が小さく見えることと、期間全体で出ていく額が小さいことは別の話です。
もう一点、この定義をそのまま個人向けカーリースへ当てはめられない事情があります。国民生活センターの資料には、契約満了時の残価をめぐる相談が出てきます。残価をあらかじめ差し引いて月額を決める商品は、要した資金のほぼ全額を期間中に支払うというフルペイアウトの形とは違います。自分が結ぼうとしている契約がどの形なのかは、契約書を読まないと決まりません。だからこの記事では、リース側の金額を推計することはしません。個人ではなく会社として結ぶ場合の区分は法人カーリースの会計と税務にまとめてあります。
支出は、いつ出ていくかがまず違う
総額を比べる前に、支出の出方の違いを押さえておきます。買う場合は、登録のとき、毎年、車検のときと、まとまった支出が段差になって現れます。カーリースについて国民生活センターは、初期費用がかからないこと、税金や点検整備費用等が月々のリース代金に含まれていることを特徴として挙げています。
平準化は、支出の時期を動かす仕組みであって、総額を小さくする仕組みではありません。ここを取り違えると、初期費用が要らないことを安さの根拠として読んでしまいます。買う場合に最初にまとめて出ていくものの中身は車の購入費用の内訳に、2年ごとに来るものは車検費用の内訳に分けて書いてあります。
なお、買う側の初期費用は2026年に一つ減りました。東京都主税局は「令和8年3月31日をもって自動車税環境性能割及び軽自動車税環境性能割は廃止されました」と告知しています。取得時に課されていた税が無くなったぶん、買う場合の登録時の支出は以前の記事や試算とは前提が変わっています。数年前の比較記事の数字をそのまま持ってこないでください。
税金は「かかるかどうか」ではなく「誰が納めるか」が違う
カーリースの案内でよく見る「税金込み」という言葉は、税がかからないという意味ではありません。所有者が誰かによって、納める人と請求の届き方が変わるだけです。
| 税 | 誰が納めると書かれているか | 買う場合とリースでの現れ方 |
|---|---|---|
| 自動車税種別割 | 4月1日現在、自動車の所有者として車検証に登録されている方(東京都主税局) | 買えば自分に納税通知書が届く。リースでは所有者であるリース会社が納め、税金は月々のリース代金に含まれると国民生活センターが記載 |
| 自動車重量税 | 自動車検査証の交付等を受ける者、および車検制度対象外である届出軽自動車の車両番号の指定を受ける者(国税庁) | 買えば登録時と継続検査時に印紙で納付。リース契約で交付を受ける者が誰になるかは、公的資料では確認できませんでした |
| 自動車税環境性能割 | 令和8年3月31日をもって廃止(東京都主税局) | 廃止後に取得した車では、買う場合の登録時にこの税は生じません |
東京都主税局は、割賦販売で売主が所有権を留保している場合について、使用者として車検証に登録されている方が納税義務を負うという扱いも示しています。所有権が留保されていても、割賦販売なら納めるのは使う側です。リースはこれとは別の形で、納めるのは所有者であるリース会社になります。ローンで買った車の納税通知書が自分に届くのは、この違いによります。
同じページには、年度の途中で新規登録した場合は月割で課税されるという記載もあります。買う時期によって初年度の負担が変わるということです。年額そのものの調べ方は自動車税は年いくらかにまとめました。
手続きは、買う側だけ公的資料で全体が見える
支払総額と並んで比べたいのが手間です。買う場合の手続きは、公的機関が手順と必要書類を公開しています。
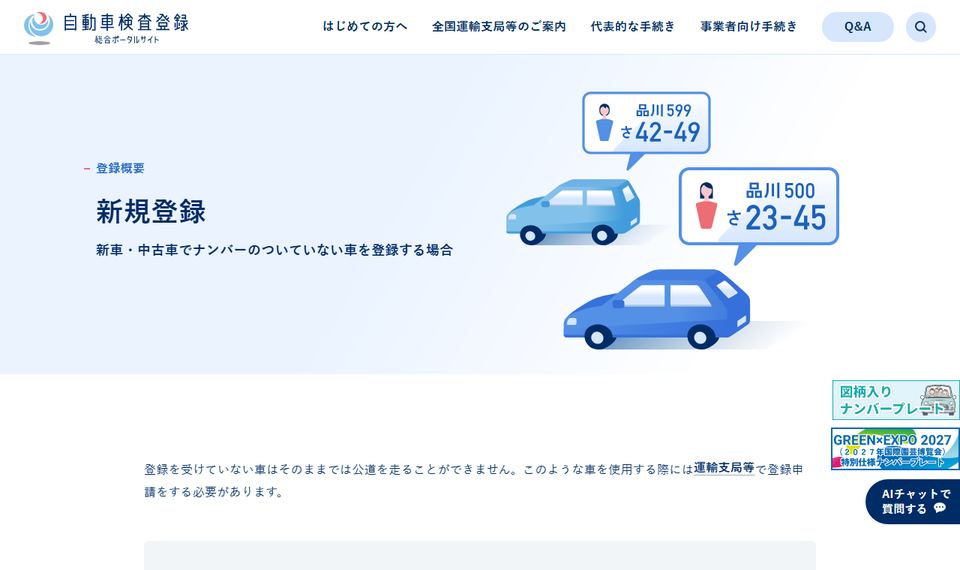
国土交通省の自動車検査登録総合ポータルサイトは、ナンバーのついていない車を登録する手続きを新規登録と呼び、運輸支局等で申請するものとしています。型式指定自動車の新車では、新規登録申請書、所定の手数料印紙を貼付した手数料納付書、所定の重量税印紙を貼付した自動車重量税納付書、所有者の印鑑(登録)証明書、該当地域であれば自動車保管場所証明書が必要と案内されています。同サイトは、自宅からインターネットで申請できることにも触れています。
保管場所証明については、警視庁が、保管場所の所在地を管轄する警察署へ提出するものとし、自動車保管場所証明申請書、保管場所の所在図・配置図、保管場所の使用権原を疎明する書類の3種類を必要書類として挙げています。手数料は東京都の場合、窓口での申請が2,400円、OSS申請が2,300円です。金額も申請先も都道府県ごとに決まるため、東京都以外では自分の管轄の警察本部で確認してください。
| 手続き | 買う場合 | カーリースの場合 |
|---|---|---|
| 新規登録 | 運輸支局等へ申請。印鑑(登録)証明書と保管場所証明書などを添える | 車検証に所有者として登録されるのはリース会社。申請を誰が行うかは公的資料では確認できませんでした |
| 保管場所証明 | 保管場所を管轄する警察署へ申請。東京都は窓口2,400円 | 保管場所を用意する必要はなくなりません。申請を誰が行うかは契約で決まります |
| 自動車税種別割の納付 | 4月1日現在の所有者である自分 | 所有者であるリース会社。月々のリース代金に含まれると記載 |
| 自動車重量税の納付 | 登録時と継続検査時に自分が印紙で納付 | 月々のリース代金に含まれると記載。誰が納付するかは確認できませんでした |
| 点検整備・車検 | 自分で手配して費用を払う | 点検整備費用等が月々のリース代金に含まれると記載。含む範囲は契約ごとに違います |
| 終わるとき | 自分の資産なので、売る・下取りに出すを自分で決める | 原則として中途解約ができず、満了時の扱いは契約によります |
表の右の列に「確認できませんでした」が並ぶのは、調べ方が足りないからではありません。リース側の手続きの分担は法令や公的機関の案内ではなく、事業者ごとの契約書で決まります。手間の少なさを比べたいなら、その契約書で誰が何を行うことになっているかを読み、買う場合の上の手順と突き合わせることになります。
終わり方が、総額の最後の欄を決める
比較を難しくしている最大の要素は、契約の終わり方です。買った車は自分の資産なので、手放す時期を自分で決められ、売れた額のぶんは支出から差し引けます。売る手順は車を売る流れにまとめました。
一方カーリースは、国民生活センターが特徴として「原則として中途解約ができず、解約できる場合でも解約料等が生じる」ことを挙げています。同じ資料には、9年後に車が自分のものになると勧められて契約したが実際は違った、という相談も出てきます。期間が長くても、借りる契約である以上、満了時に自動で自分の名義になるわけではありません。
ここから分かるのは、両案とも最後の欄は契約前には確定しないということです。買う場合の売却額は、そのときの相場と車の状態で決まります。リースの満了時に生じうる精算も、契約の書き方と返却時の状態によります。確定しない欄を持つ者どうしを比べているのだ、という前提を持っておくと、どちらかの見込み額を都合よく置いて結論を作ることを避けられます。
自分の条件に置き換えて並べ直す
ここまでを、手を動かす順に並べます。紙でも表計算でも構いません。1枚に書き出すことが目的です。
- 期間をそろえます。リースの契約年数に、買った場合に乗り続けるつもりの年数を合わせます。年数が違えば総額は比べられません
- リース料に含まれる費目を、契約書から書き出します。税金と点検整備の範囲は商品ごとに違うため、案内の「コミコミ」という言葉では特定できません
- 買う場合の欄に、2で書き出したのと同じ費目だけを積みます。維持にかかるものの一覧は車の維持費の内訳で確認できます
- 両方に含まれない費目は、どちらの欄からも外します。燃料代や駐車場代のように、乗り方で決まるものは差が出ないためです
- 資金の借り入れをするなら、その利息を買う場合の欄に足します。考え方は自動車ローンの金利と総支払額にあります
- 最後に、終わり方の欄を空けたまま残します。買う場合は売却の見込み、リースは満了時の扱いを、条件だけ書いておきます
書き終えたときに空欄で残った項目が、そのまま自分にとっての読めない部分です。その空欄がどちら側に多いかが、実際の決め手になります。年間の走行距離が読めず、途中で手放す可能性もあるなら、リース側の空欄は解約料や距離超過という形で後から金額に変わります。逆に、乗る年数と距離が決まっていて、その間ずっと同じ車でよいのなら、買う場合の売却額という空欄のほうが大きく効いてきます。
国民生活センターは、カーリースの仕組みを理解して自身の利用方法に合っているかをよく検討すること、契約書の内容をしっかり確認し、不明な点があれば必ず契約前に事業者へ確認することを呼びかけています。困ったときの相談先として消費者ホットライン「188」も案内されています。比べる作業は、月額の数字ではなく契約書の条項の上で行うものです。